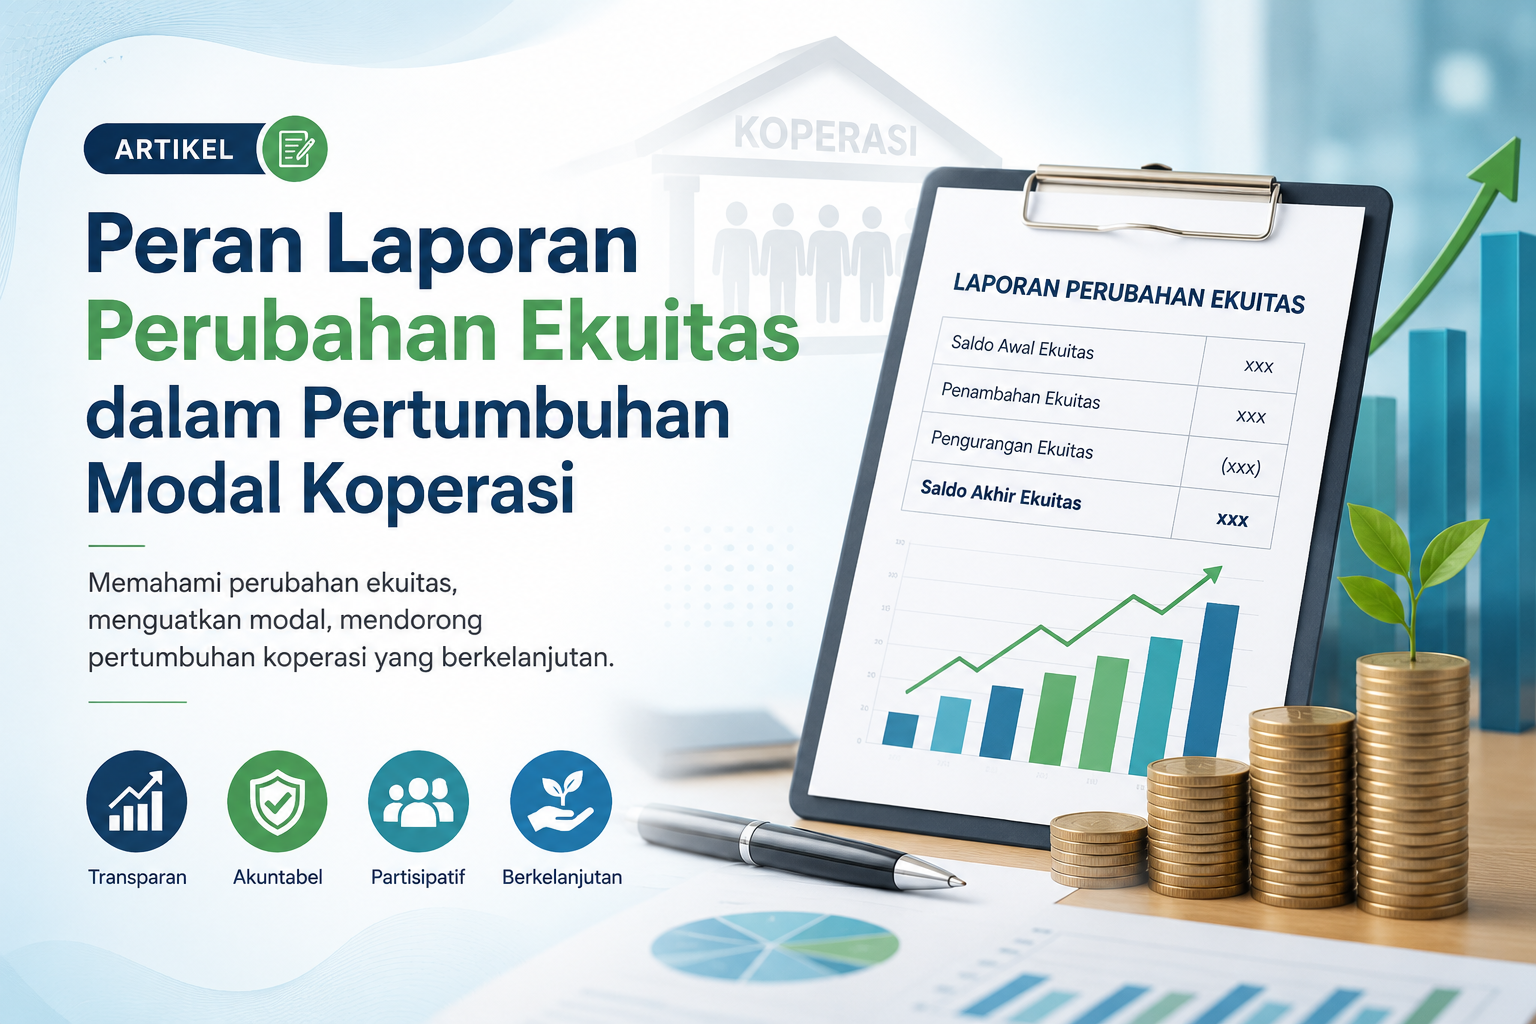
Bagi kebanyakan pengurus koperasi, "laporan keuangan" identik dengan neraca dan laporan Sisa Hasil Usaha (SHU). Padahal ada satu laporan yang sering terlewat padahal fungsinya krusial untuk memantau kesehatan modal koperasi dari tahun ke tahun: laporan perubahan ekuitas.
Apa Itu Laporan Perubahan Ekuitas Koperasi?
Berdasarkan Standar Akuntansi Keuangan Entitas Privat (SAK EP) yang kini menjadi acuan wajib bagi koperasi, laporan keuangan koperasi terdiri dari lima komponen: laporan posisi keuangan, laporan perhitungan hasil usaha, laporan perubahan ekuitas, laporan arus kas, dan catatan atas laporan keuangan. Laporan perubahan ekuitas wajib disajikan sebagai laporan tersendiri, terpisah dari laporan perhitungan hasil usaha.
Sederhananya, laporan ini menjawab satu pertanyaan penting: dari mana saja modal koperasi bertambah atau berkurang sepanjang satu periode, dan berapa saldo akhirnya?
Komponen Ekuitas yang Dilacak
Ekuitas atau modal sendiri koperasi bukan angka tunggal, melainkan gabungan beberapa pos yang masing-masing punya karakter berbeda:
- Simpanan pokok — dibayar sekali saat anggota mendaftar, jumlahnya sama untuk setiap anggota, dan tidak bisa ditarik selama masih menjadi anggota.
- Simpanan wajib — disetor rutin secara berkala, jumlahnya bisa berbeda antaranggota sesuai ketentuan AD/ART, dan juga tidak bisa ditarik selama keanggotaan berlangsung.
- Dana cadangan — diperoleh dari penyisihan SHU, berfungsi memupuk modal sendiri sekaligus menjadi bantalan bila koperasi mengalami kerugian.
- Hibah — pemberian dari anggota atau pihak lain yang sifatnya tidak mengikat.
Laporan perubahan ekuitas mencatat pergerakan setiap pos ini: saldo awal, penambahan (setoran anggota baru, penyisihan SHU, hibah), pengurangan (penarikan simpanan anggota keluar, koreksi kesalahan), hingga saldo akhir periode.
Mengapa Laporan Ini Penting bagi Pertumbuhan Modal
1. Memetakan sumber pertumbuhan modal secara akurat
Pertumbuhan koperasi sangat dipengaruhi oleh besarnya modal sendiri dan jumlah anggota, karena modal sendiri koperasi terbentuk dari simpanan pokok, simpanan wajib, ditambah dana cadangan. Tanpa laporan perubahan ekuitas, pengurus hanya melihat "modal naik" tanpa tahu apakah kenaikan itu berasal dari anggota baru, kepatuhan membayar simpanan wajib, atau justru penyisihan SHU yang terus ditahan. Padahal, jumlah modal simpan pinjam yang terhimpun pada koperasi umumnya terus naik seiring bertambahnya anggota dan kenaikan nilai simpanan pokok maupun wajib setiap tahun — pola yang hanya bisa dibaca jelas lewat laporan perubahan ekuitas antarperiode.
2. Menjadi dasar keputusan alokasi SHU di RAT
Laporan perubahan ekuitas menunjukkan berapa besar dana cadangan yang sudah terkumpul dari penyisihan SHU tahun-tahun sebelumnya. Informasi ini menjadi pertimbangan penting saat Rapat Anggota Tahunan (RAT) memutuskan proporsi SHU yang dibagikan ke anggota versus yang disisihkan untuk memperkuat cadangan modal.
3. Menjaga stabilitas modal sendiri
Simpanan pokok dan simpanan wajib sebagai komponen modal sendiri rentan terhadap perubahan jumlah karena anggota berhak menariknya saat keluar dari keanggotaan, dan kerentanan ini pada akhirnya memengaruhi stabilitas modal koperasi secara keseluruhan. Dengan memantau laporan perubahan ekuitas secara berkala, pengurus bisa mendeteksi lebih awal jika arus keluar simpanan anggota mulai menggerus modal, sebelum berdampak pada kemampuan koperasi menjalankan usahanya.
4. Memperkuat akuntabilitas dan kepercayaan anggota
Laporan-laporan keuangan sesuai SAK EP, termasuk laporan perubahan ekuitas, berfungsi sebagai alat utama untuk mengevaluasi kinerja keuangan, menilai posisi keuangan, dan mendukung pengambilan keputusan oleh anggota, pengurus, maupun pihak eksternal seperti kreditur dan mitra usaha. Transparansi dalam penyajian laporan ini penting untuk memperkuat akuntabilitas dan meningkatkan kepercayaan publik terhadap koperasi — termasuk koperasi yang tergabung dalam program Koperasi Desa Merah Putih yang tengah didorong menuju tata kelola yang lebih modern.
5. Efek berantai pada pertumbuhan aset
Simpanan wajib yang terus bertambah setiap bulan akan meningkatkan aset koperasi secara bertahap, membuka peluang bagi koperasi untuk memperluas unit usaha dan meningkatkan kualitas layanan. Rantai ini pada akhirnya berpotensi meningkatkan SHU, yang sebagian kembali disisihkan sebagai dana cadangan — siklus pertumbuhan modal yang hanya bisa dipantau utuh lewat laporan perubahan ekuitas.
Tantangan di Lapangan
Meski penting, penyusunan laporan perubahan ekuitas masih menjadi kendala bagi banyak koperasi. Sebagian besar koperasi masih menyusun laporan keuangan secara manual menggunakan perangkat lunak sederhana seperti Microsoft Excel, yang meningkatkan risiko kesalahan pencatatan serta menghambat akurasi dan ketepatan waktu pelaporan. Padahal, laporan perubahan ekuitas menuntut ketelitian tinggi karena harus merekonsiliasi mutasi simpanan pokok, simpanan wajib, dan dana cadangan dari ratusan bahkan ribuan anggota sekaligus.
Penutup
Laporan perubahan ekuitas bukan sekadar formalitas administratif dalam paket laporan tahunan SAK EP. Laporan ini adalah instrumen pengurus koperasi untuk membaca arah pertumbuhan modal secara jernih — apakah modal tumbuh karena partisipasi anggota yang solid, atau justru rapuh karena tergantung pada segelintir sumber saja. Dengan pencatatan yang tertib dan sistem yang mendukung rekonsiliasi otomatis, koperasi dapat menjadikan laporan ini sebagai peta jalan menuju modal yang lebih kuat dan berkelanjutan.
Ditulis oleh
Admin ISSO
Tim Konten ISSO — menyajikan wawasan seputar koperasi digital, retail, dan transformasi bisnis berbasis teknologi.
Komentar
Belum ada komentar. Jadilah yang pertama!
Tulis Komentar