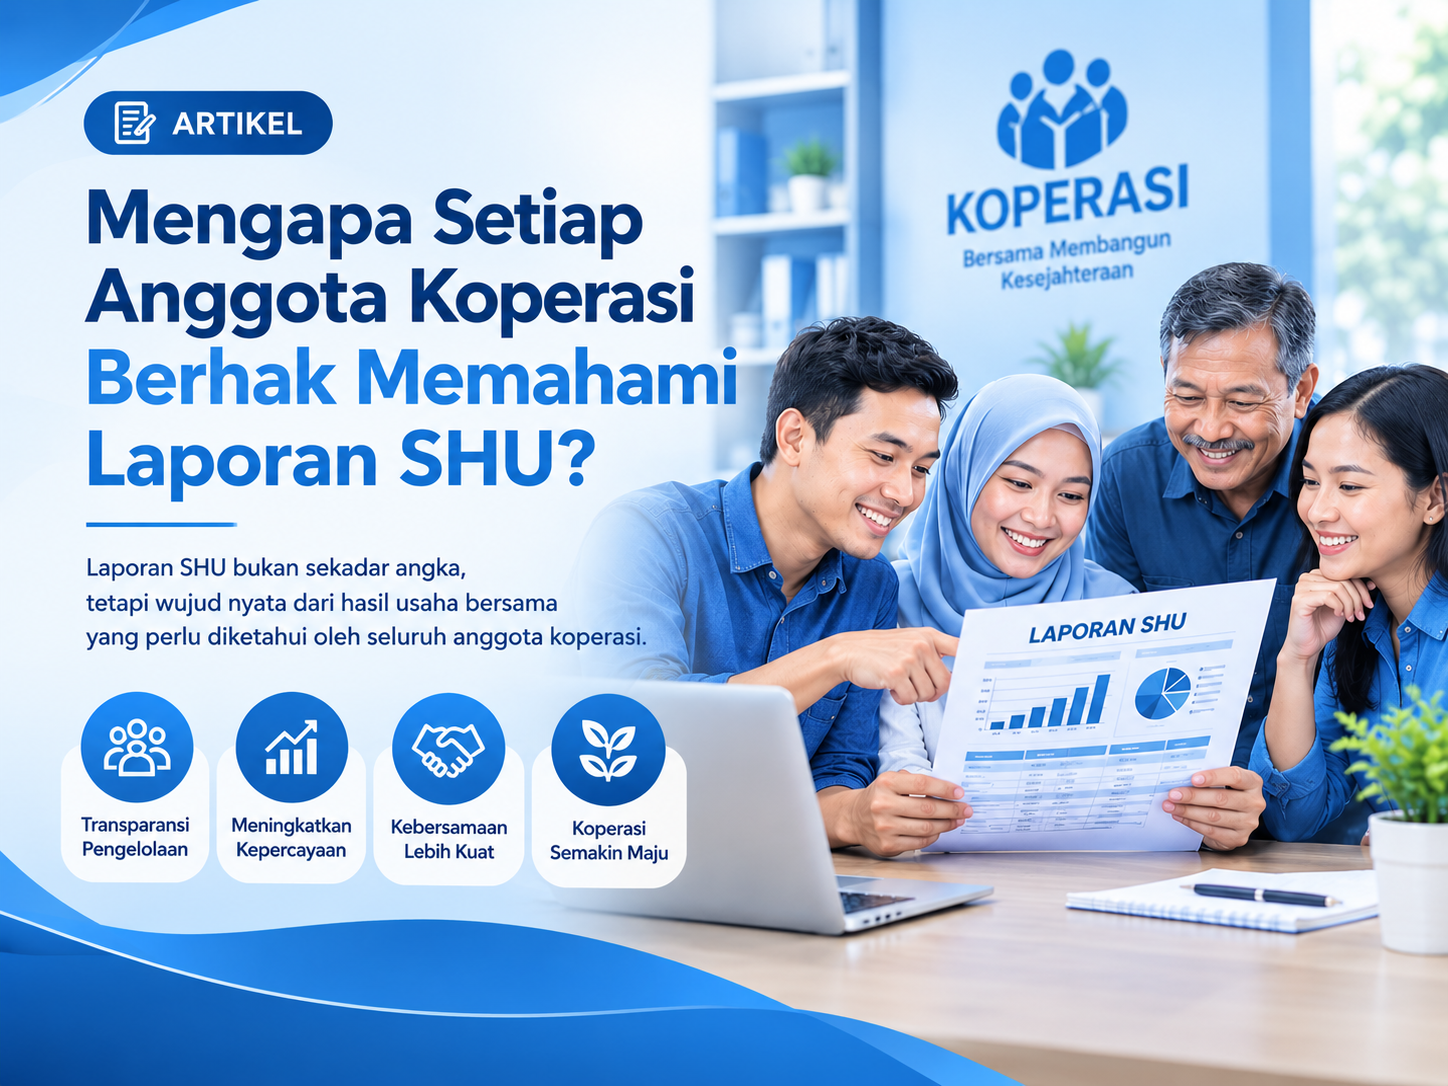
Setiap tahun, dalam Rapat Anggota Tahunan (RAT), pengurus koperasi menyampaikan satu laporan yang paling ditunggu banyak anggota: laporan Sisa Hasil Usaha (SHU). Sayangnya, tidak sedikit anggota yang hanya menerima angka akhir tanpa benar-benar memahami dari mana angka itu berasal dan bagaimana proses pembagiannya. Padahal, memahami laporan SHU bukan sekadar hak administratif — ini adalah inti dari kepemilikan bersama yang menjadi fondasi koperasi itu sendiri.
SHU Bukan Sekadar "Bonus Tahunan"
Banyak anggota memandang SHU seperti bonus tahunan dari perusahaan tempat mereka bekerja. Padahal, sifatnya jauh berbeda. SHU koperasi adalah keuntungan yang diperoleh koperasi dari kegiatan usahanya dalam satu tahun, setelah dikurangi seluruh pengeluaran koperasi, dan cara perhitungan serta penggunaannya diatur dan disepakati oleh para anggota sendiri dalam rapat anggota tahunan.
Artinya, SHU adalah hasil dari kontribusi kolektif anggota — bukan keuntungan yang dibagikan sepihak oleh pengurus. Setiap anggota memiliki andil dalam menciptakan angka tersebut, baik lewat simpanan, pinjaman, maupun transaksi lain di koperasi.
Dasar Hukumnya Jelas dan Berpihak pada Anggota
Ketentuan tentang SHU bukan sekadar kebiasaan organisasi, melainkan diatur dalam undang-undang. Pasal 45 UU Nomor 25 Tahun 1992 tentang Perkoperasian menyebutkan bahwa Sisa Hasil Usaha Koperasi merupakan pendapatan koperasi yang diperoleh dalam satu tahun buku dikurangi biaya, penyusutan, dan kewajiban lain termasuk pajak pada tahun buku yang bersangkutan. Setelah dikurangi dana cadangan, SHU dibagikan kepada anggota sebanding dengan jasa usaha masing-masing anggota terhadap koperasi, serta digunakan untuk keperluan pendidikan perkoperasian dan keperluan lain sesuai keputusan Rapat Anggota.
Poin penting di sini adalah frasa "sesuai dengan keputusan Rapat Anggota". Ini menegaskan bahwa anggota — melalui forum tertinggi koperasi — memiliki kewenangan untuk menentukan bagaimana SHU dihitung dan dibagikan. Kewenangan itu tidak akan berarti apa-apa jika anggota tidak memahami laporan yang ada di hadapan mereka.
Adil Bukan Berarti Sama Rata
Salah satu kesalahpahaman yang sering muncul adalah anggapan bahwa SHU seharusnya dibagi rata ke semua anggota. Faktanya, prinsip koperasi justru sebaliknya. Pasal 5 ayat 1 UU No. 25 Tahun 1992 menyatakan bahwa pembagian SHU kepada anggota tidak semata-mata berdasarkan modal yang dimiliki seseorang dalam koperasi, tetapi juga berdasarkan pertimbangan jasa usaha anggota terhadap koperasi — sejalan dengan asas kekeluargaan dan keadilan yang menjadi ciri khas koperasi.
Dalam praktiknya, ini berarti anggota yang lebih aktif bertransaksi — misalnya lebih sering menyimpan atau meminjam — berpotensi menerima SHU yang lebih besar dibanding anggota yang pasif. Semakin sering seorang anggota bertransaksi pada unit usaha koperasi, semakin besar pula SHU yang akan diterimanya dibandingkan anggota lain yang kurang aktif. Tanpa memahami mekanisme ini, anggota bisa salah menilai proses pembagian sebagai tidak adil, padahal justru sedang mengikuti prinsip dasar koperasi.
Ketidaktahuan Membuka Celah Ketidakpercayaan
Ketika laporan SHU hanya berupa angka akhir yang dibacakan cepat dalam RAT, tanpa rincian yang mudah dipahami, anggota kehilangan kesempatan untuk mengajukan pertanyaan atau melakukan kontrol. Di sinilah pentingnya transparansi laporan keuangan koperasi disajikan secara jelas — mulai dari pendapatan, biaya, dana cadangan, hingga rincian jasa usaha per anggota.
Koperasi yang mampu menyajikan laporan SHU secara rinci dan mudah diakses — baik dalam bentuk cetak maupun melalui aplikasi digital — memberi ruang bagi anggota untuk benar-benar berperan sebagai pemilik, bukan sekadar nasabah. Ini juga menjadi langkah nyata membangun kepercayaan, sekaligus mencegah kesalahpahaman yang bisa memicu konflik di kemudian hari.
Memahami SHU adalah Bagian dari Berkoperasi
Pada akhirnya, hak untuk memahami laporan SHU adalah cerminan dari hak yang lebih besar: hak anggota untuk ikut menentukan arah koperasinya sendiri. Koperasi bukan lembaga keuangan biasa yang anggotanya cukup menjadi pengguna pasif. Ia adalah badan usaha milik bersama, dan laporan SHU adalah salah satu bukti nyata dari kepemilikan itu.
Semakin anggota memahami laporan SHU, semakin kuat pula partisipasi mereka dalam rapat anggota, semakin besar pengawasan terhadap pengurus, dan semakin sehat pula koperasi itu berjalan dalam jangka panjang.
Ditulis oleh
Admin ISSO
Tim Konten ISSO — menyajikan wawasan seputar koperasi digital, retail, dan transformasi bisnis berbasis teknologi.
Komentar
Belum ada komentar. Jadilah yang pertama!
Tulis Komentar